TVA
La TVA facturée aux clients n'appartient pas à la société : elle est collectée pour l'administration et lui est reversée chaque mois, après déduction de celle payée sur les achats. Cette page s'adresse à la personne qui prépare et règle la déclaration, et décrit ce que l'écran calcule à partir des écritures, les trois statuts d'une période, les documents à emporter et les deux gestes, préparer puis régler.
À quoi ça sert
- Lire, pour chaque mois, la TVA collectée sur les ventes et la TVA déductible sur les achats, telles que les écritures les portent.
- Savoir ce qui est dû, ou quel crédit se reporte, sans rien ressaisir.
- Préparer la déclaration, puis régler la TVA depuis une banque ou un coffre, et retrouver ces deux gestes au journal.
- Imprimer la déclaration, l'attestation de crédit et le récépissé de règlement.
Le taux et la période
Le taux est celui de Paramètres › Taxes & TVA, que règle une personne autorisée à gérer les paramètres de taxes : un taux unique de 18 % au Togo, plus les opérations exonérées, sans taux réduit. La déclaration est mensuelle et son échéance est le 15 du mois suivant ; une bannière en tête rappelle la période à déclarer et signale le retard passé l'échéance. La page s'ouvre aux personnes autorisées à voir les déclarations de TVA de toute la société.
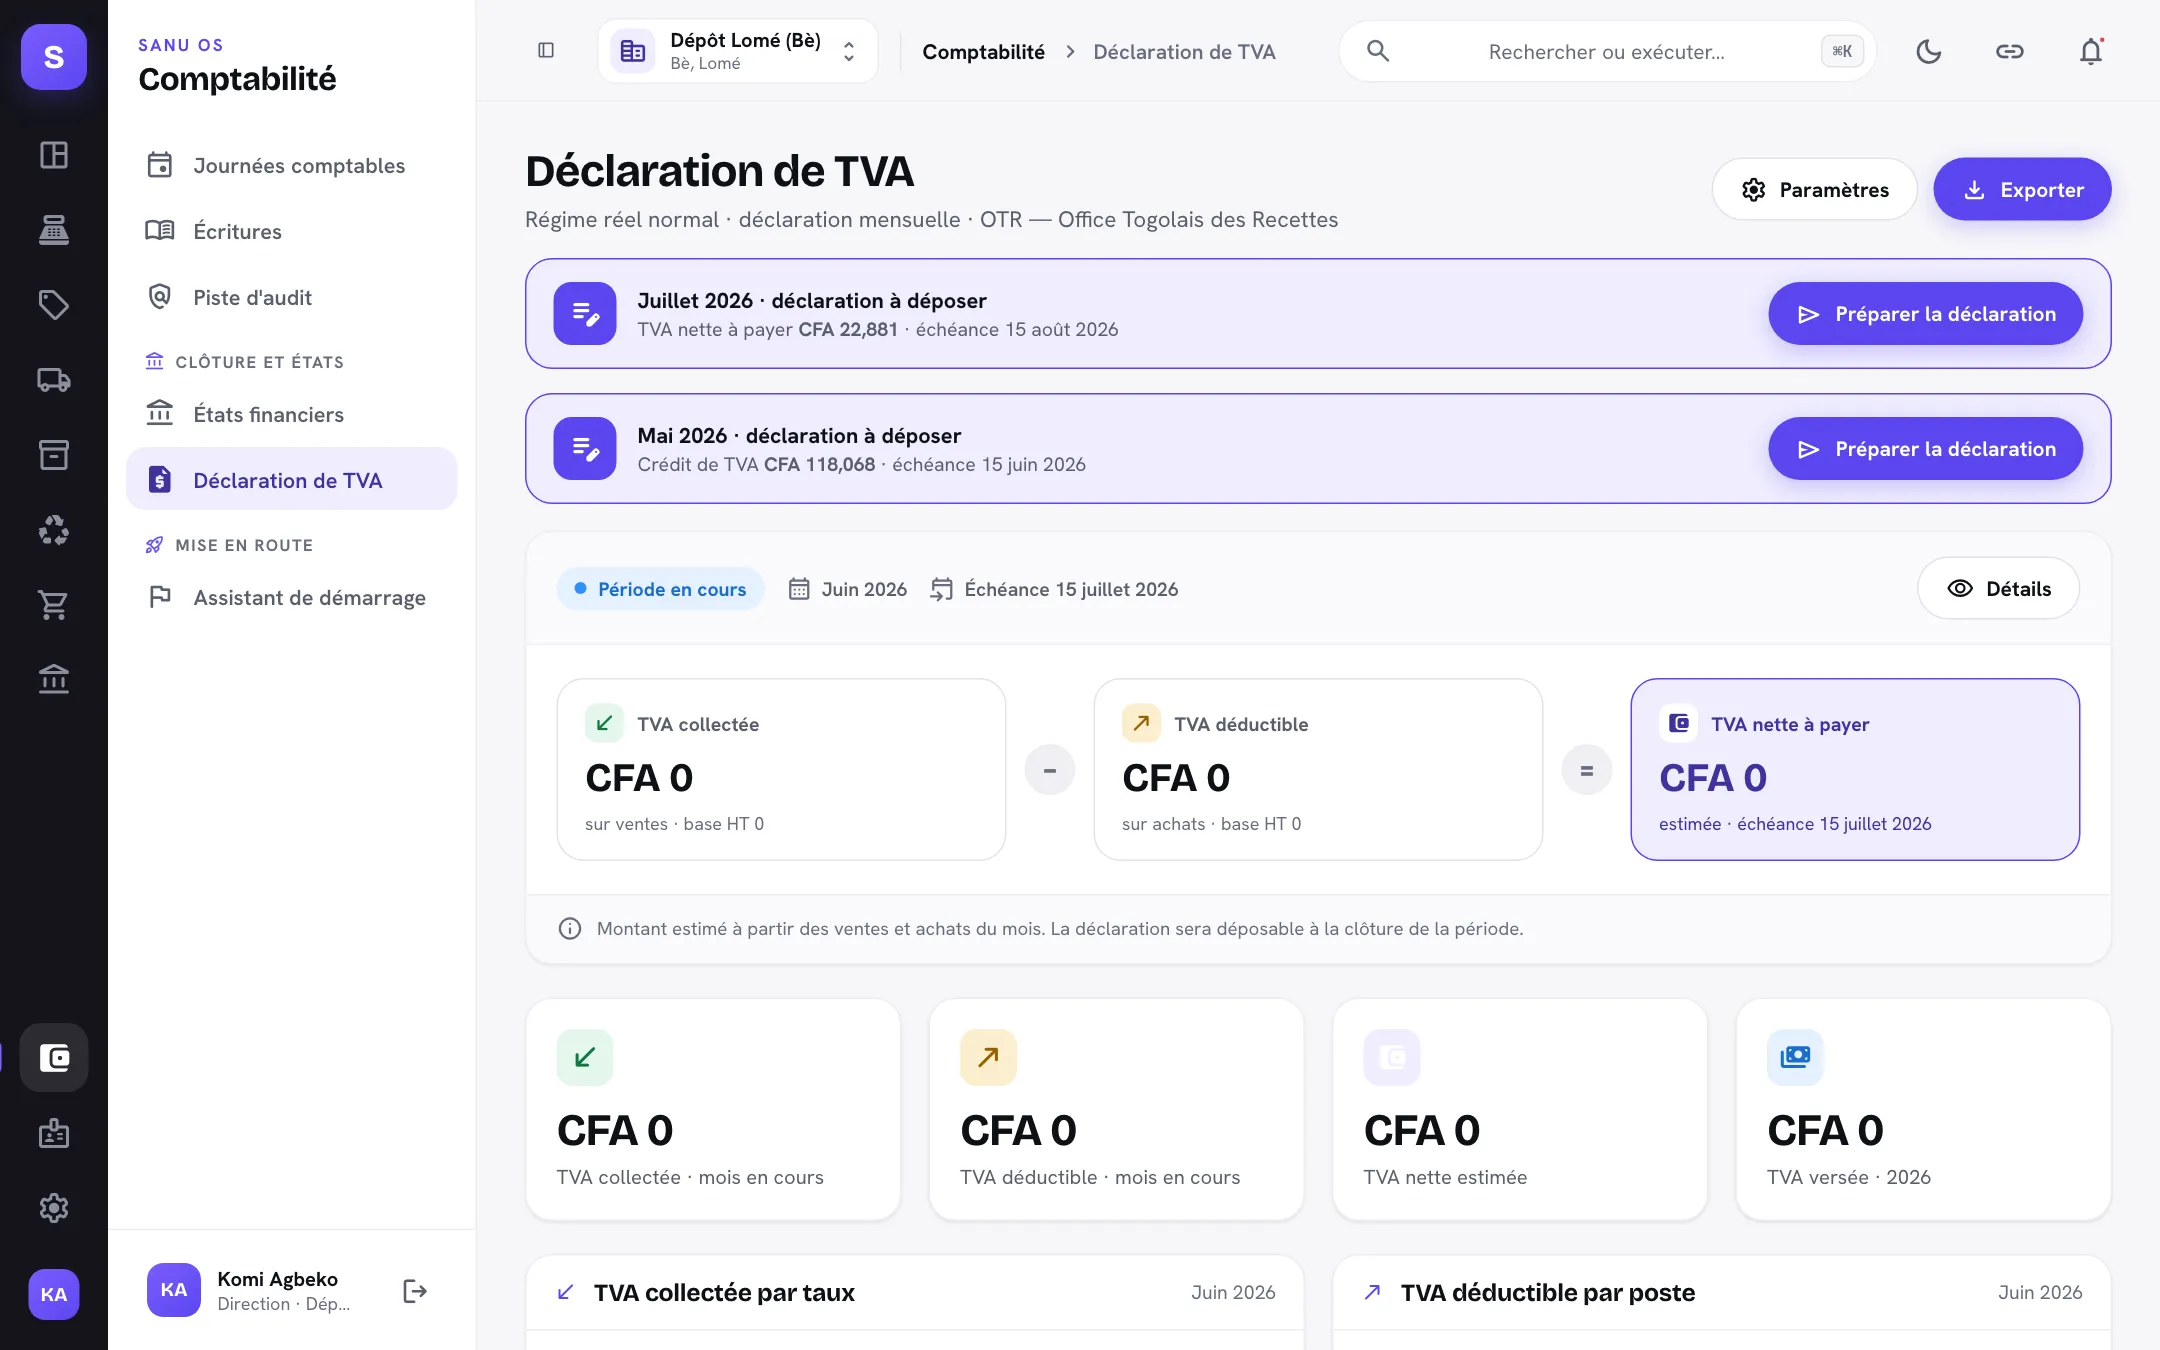
Une société non assujettie, sous le seuil de CFA 60 000 000 de chiffre d'affaires annuel, le déclare sur sa fiche société : elle vend sans TVA, aucune écriture de TVA n'est produite, et cette page dit qu'elle n'est pas assujettie sans rien proposer.
Les codes que le taux et la consultation demandent :
| Geste | Code |
|---|---|
| Régler le taux dans Paramètres › Taxes & TVA | settings.tax.manage |
| Voir les déclarations de TVA | accounting.tax_return.view |
L'équation de la période
Pour la période en cours et pour chaque période de l'historique, l'écran affiche l'équation qui résume la déclaration :
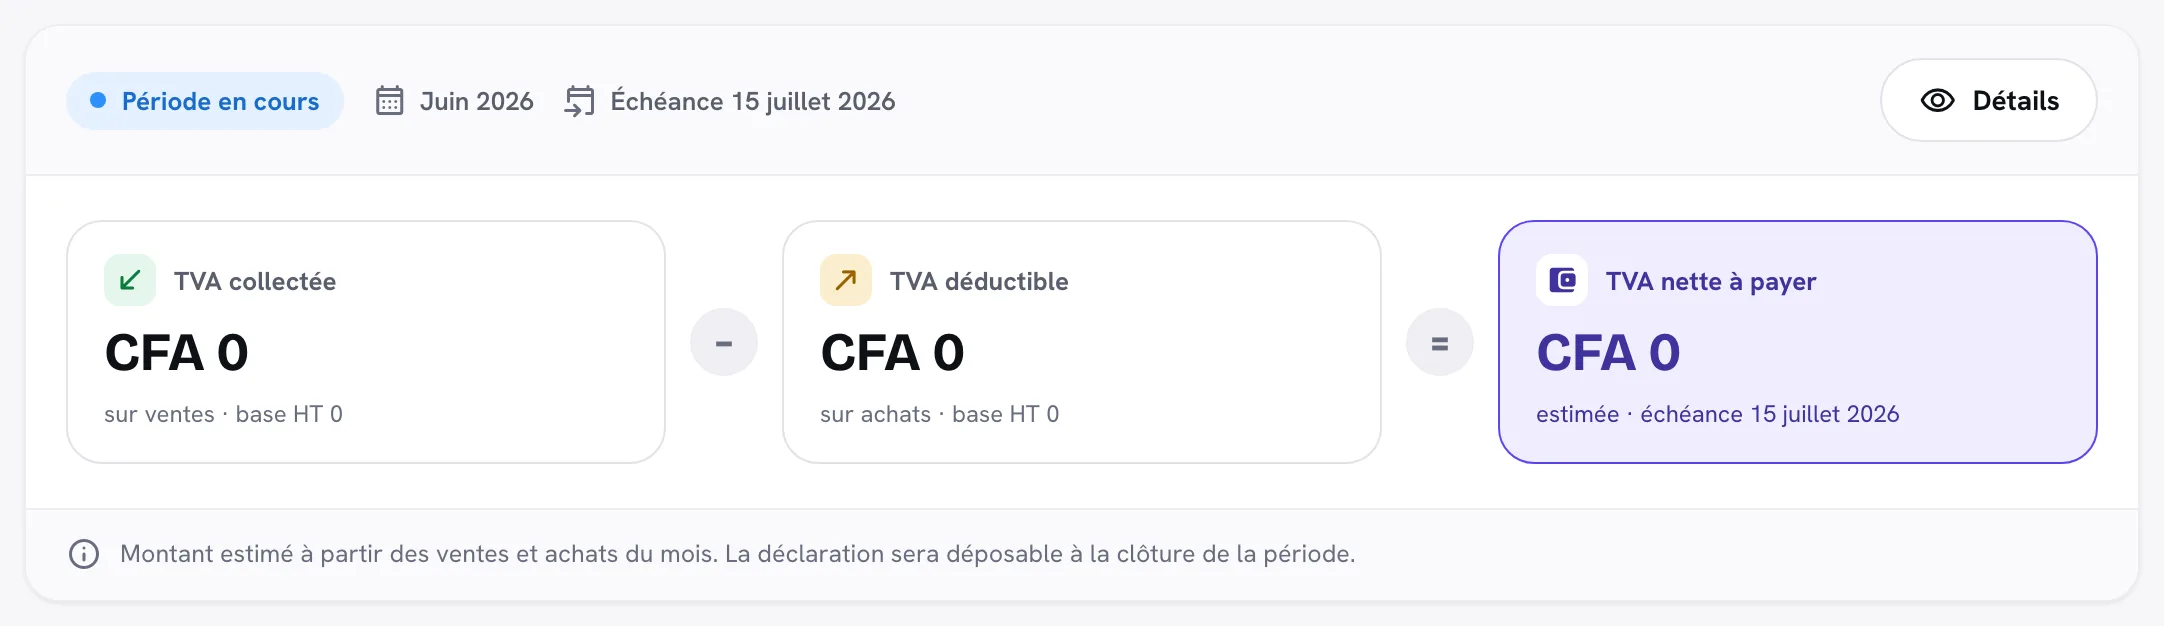
TVA collectée − TVA déductible = TVA nette à payer, ou crédit à reporter.
La collectée est le solde de 4431 État, TVA facturée sur ventes, la déductible celui de 4452 État, TVA récupérable sur achats, et chacune est accompagnée de sa base hors taxe, lue au compte de produit et au compte d'achat et jamais obtenue en divisant la taxe par le taux. Quand le taux appliqué à la base ne redonne pas la taxe, l'écran nomme l'écart et sa cause : les réceptions dont la facture n'est pas encore arrivée sont en charge mais ne portent aucune TVA récupérable, et le montant en cause est le solde de 408 Fournisseurs, factures non parvenues.
Les montants gardent leurs décimales : c'est sur le formulaire officiel que l'on arrondit, pas dans InosKera.
Les périodes et leurs statuts
Sous la période en cours, l'historique liste les mois passés.
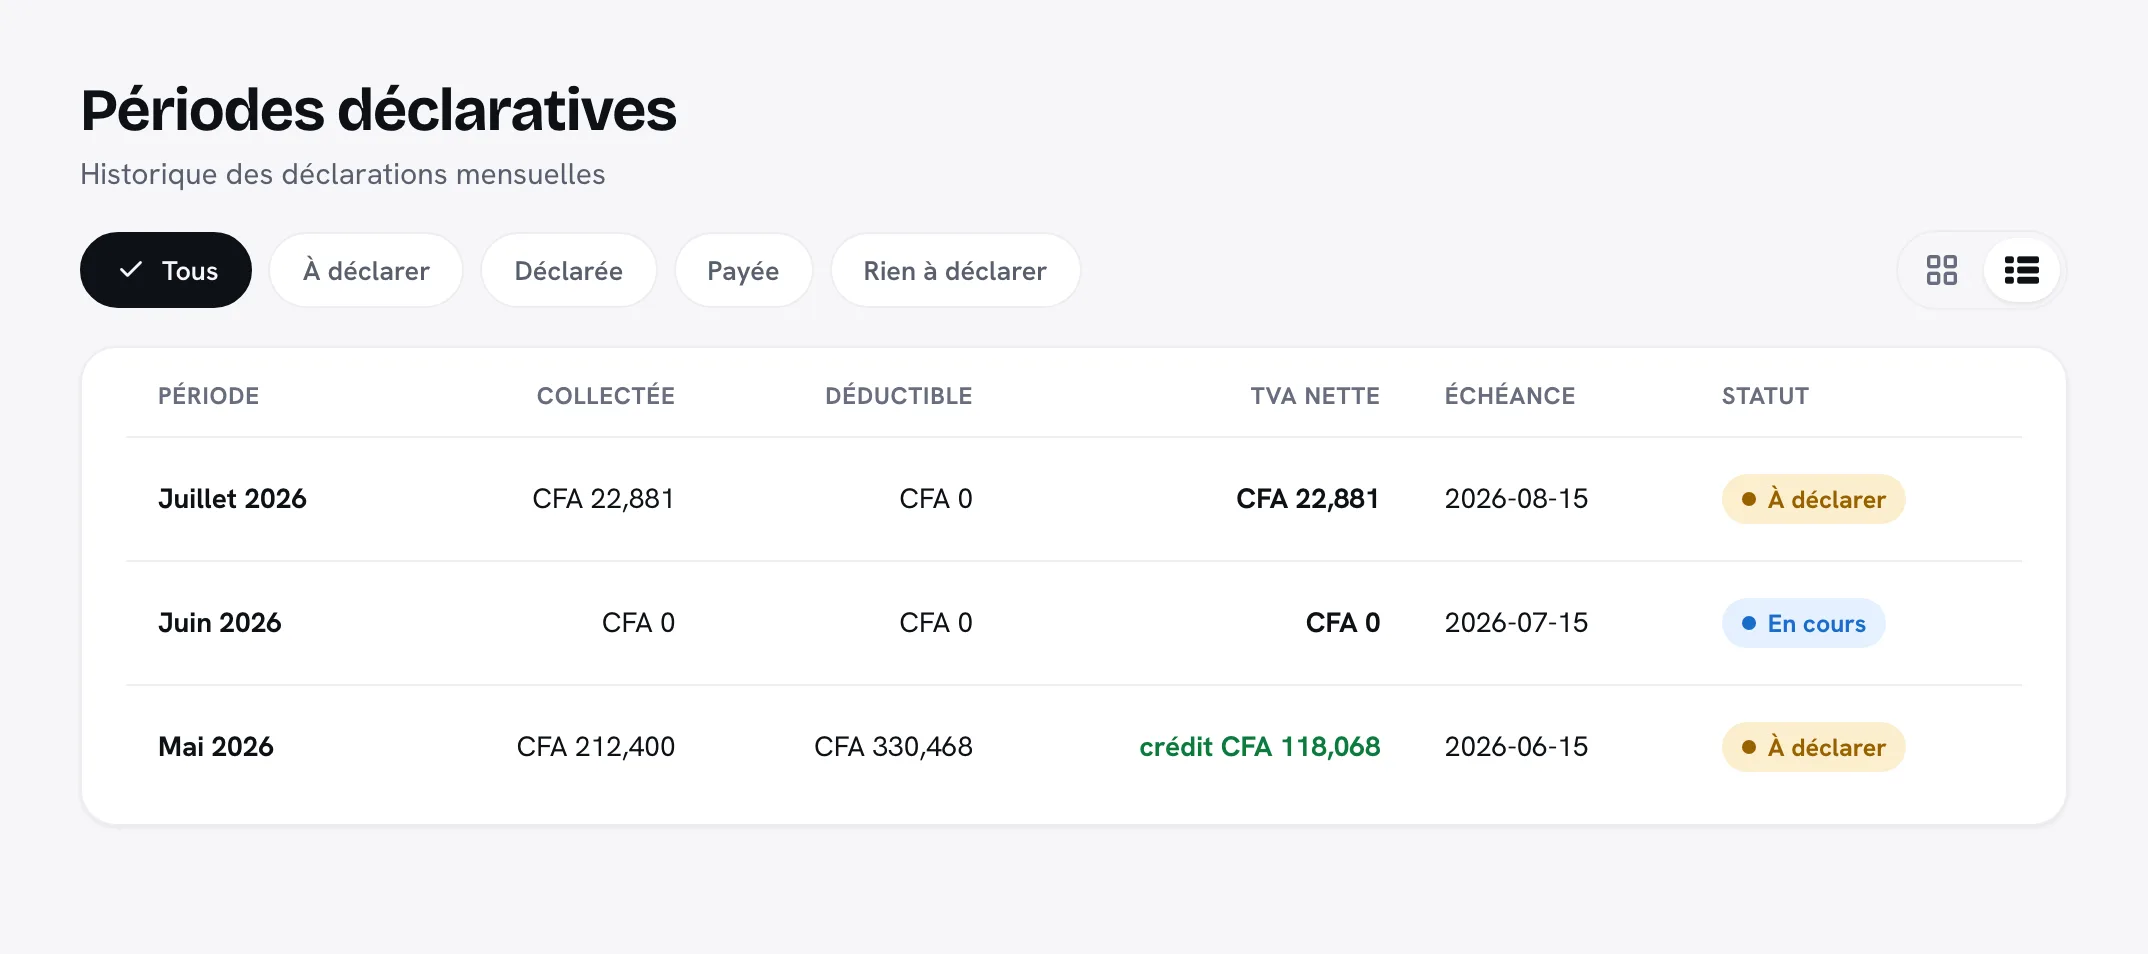
| Statut | Signification |
|---|---|
| À déclarer | Le mois est passé, la déclaration reste à préparer. |
| Déclarée | La déclaration a été préparée ; son écriture est au journal, le montant dû attend d'être réglé, ou le crédit est reporté. |
| Payée | La TVA due a été réglée ; le récépissé est disponible. |
Un mois dont une journée ou une session reste ouverte peut encore bouger : clôturer les journées puis le mois ne rend pas la déclaration possible, mais fiable.
Préparer, puis régler
Les deux gestes attendent une personne autorisée à préparer les déclarations de TVA pour toute la société.
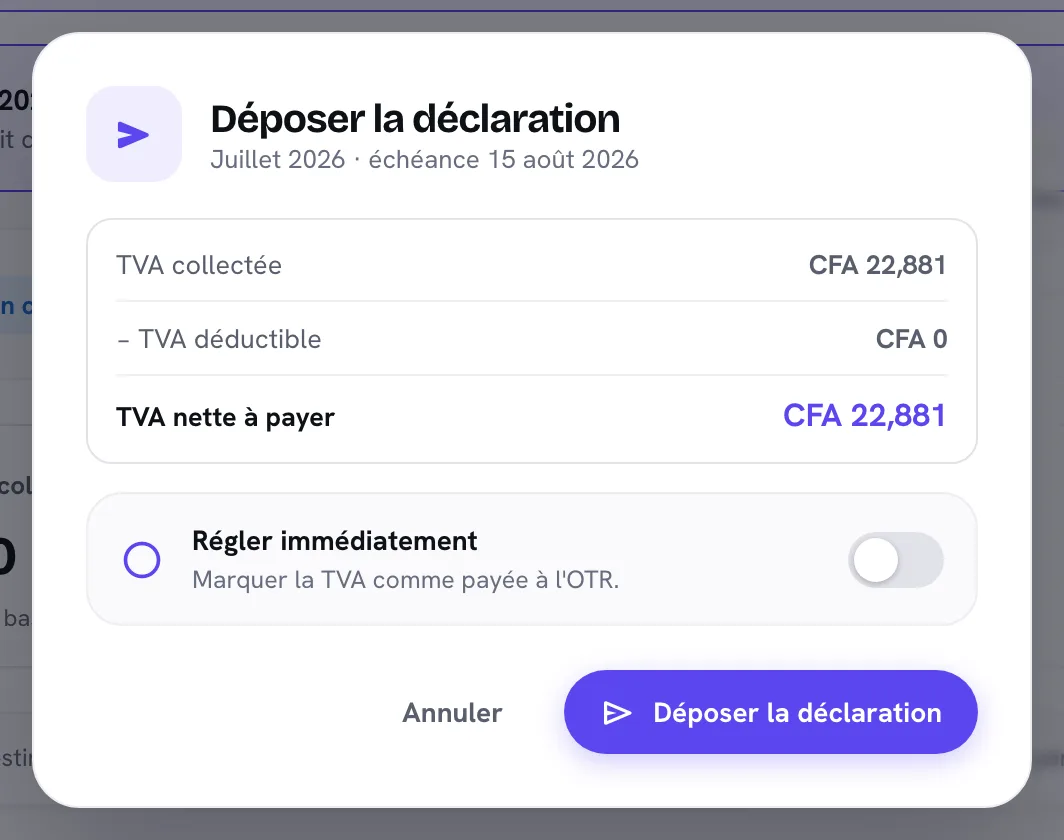
- Préparer la déclaration solde
4431et4452par une écriture au journalOD, datée du dernier jour de la période : le solde va en4441 État, TVA dues'il est à payer, en4449 État, crédit de TVA à reporters'il est en faveur de la société. La période passe à Déclarée, et le crédit éventuel se reporte sur la période suivante sans autre geste. - Régler la TVA prélève le montant dû sur une banque ou sur un coffre de la société, par une écriture au journal
BQouCAqui solde4441. La période passe à Payée.
Le contrôle tient sur un seul compte : le solde de 4441, toutes périodes confondues, est nul quand tout est réglé, et la déclaration l'affiche en pied. S'il ne l'est pas, soit un montant versé diffère de sa déclaration, soit une déclaration n'a jamais été réglée.
Le code que ces deux gestes demandent :
| Geste | Code |
|---|---|
| Préparer la déclaration et régler la TVA | accounting.tax_return.manage |
Les documents à emporter
Depuis la fiche d'une période, trois documents s'impriment par un aperçu, avec l'identité légale de la société, la période, l'échéance et le taux.
| Document | Quand | Ce qu'il justifie |
|---|---|---|
| Déclaration | Toujours | Ce qui est dû : collectée et déductible avec leurs bases, TVA nette ou crédit, l'écart base-taxe et sa cause, le solde de 4441 |
| Attestation de crédit | Quand la période dégage un crédit | Le report du crédit sur la période suivante |
| Récépissé de règlement | Après paiement | La preuve, avec les numéros de pièce de la déclaration et du règlement |
Le formulaire officiel n'est pas reproduit
Le document porte les mêmes chiffres et la même structure que le formulaire de l'administration et sert à les justifier ; le report sur l'imprimé officiel reste à faire à la main.
Exemple : mai 2026 en crédit, avril à payer
Pour mai 2026, Ets Sanu & Frères a collecté CFA 212 400 sur CFA 1 180 000 de ventes hors taxe et supporté CFA 330 467,80 de TVA déductible : la période dégage un crédit de CFA 118 067,80. La déclaration signale un écart entre la base d'achats et la taxe, expliqué par CFA 228 813,56 de réceptions encore sans facture. La personne qui tient la comptabilité appuie sur Préparer la déclaration : mai passe en Déclarée, l'écriture du 31 mai reporte le crédit en 4449, et l'attestation de crédit s'imprime. Pour avril, dont les ventes dépassaient les achats, la déclaration a laissé un montant en 4441 : Régler la TVA depuis le compte Ecobank solde ce compte, avril passe en Payée et le récépissé porte les deux numéros de pièce.