Journal & écritures
Le journal est la mémoire chiffrée de l'activité : chaque session de caisse, chaque réception, chaque facture fournisseur, chaque mouvement de coffre y laisse une écriture équilibrée, produite par le document lui-même au moment où il devient définitif. Cette page s'adresse à la personne qui tient la comptabilité et décrit ce que l'écran du journal montre, d'où viennent les écritures, les trois gestes qui restent à faire, et comment on corrige.
À quoi ça sert
- Lire toutes les écritures, par statut, par journal, par mois, et remonter de chaque écriture au document qui l'a produite.
- Repérer les rares écritures restées en brouillon et la raison nommée qui les y retient.
- Écrire à la main une opération diverse, un à-nouveau ou une journée papier.
- Corriger une écriture validée par une contrepassation motivée.
- Imprimer le livre-journal, et ouvrir les états comptables.
Consulter le journal
La page s'ouvre aux personnes autorisées à voir les écritures comptables de toute la société. Elle liste toutes les écritures de la société, la plus récente en tête, chacune avec son numéro, sa date, son journal, son libellé, le total au débit et au crédit et son statut. Un bandeau en tête dit si le journal est équilibré et compte les écritures en attente.
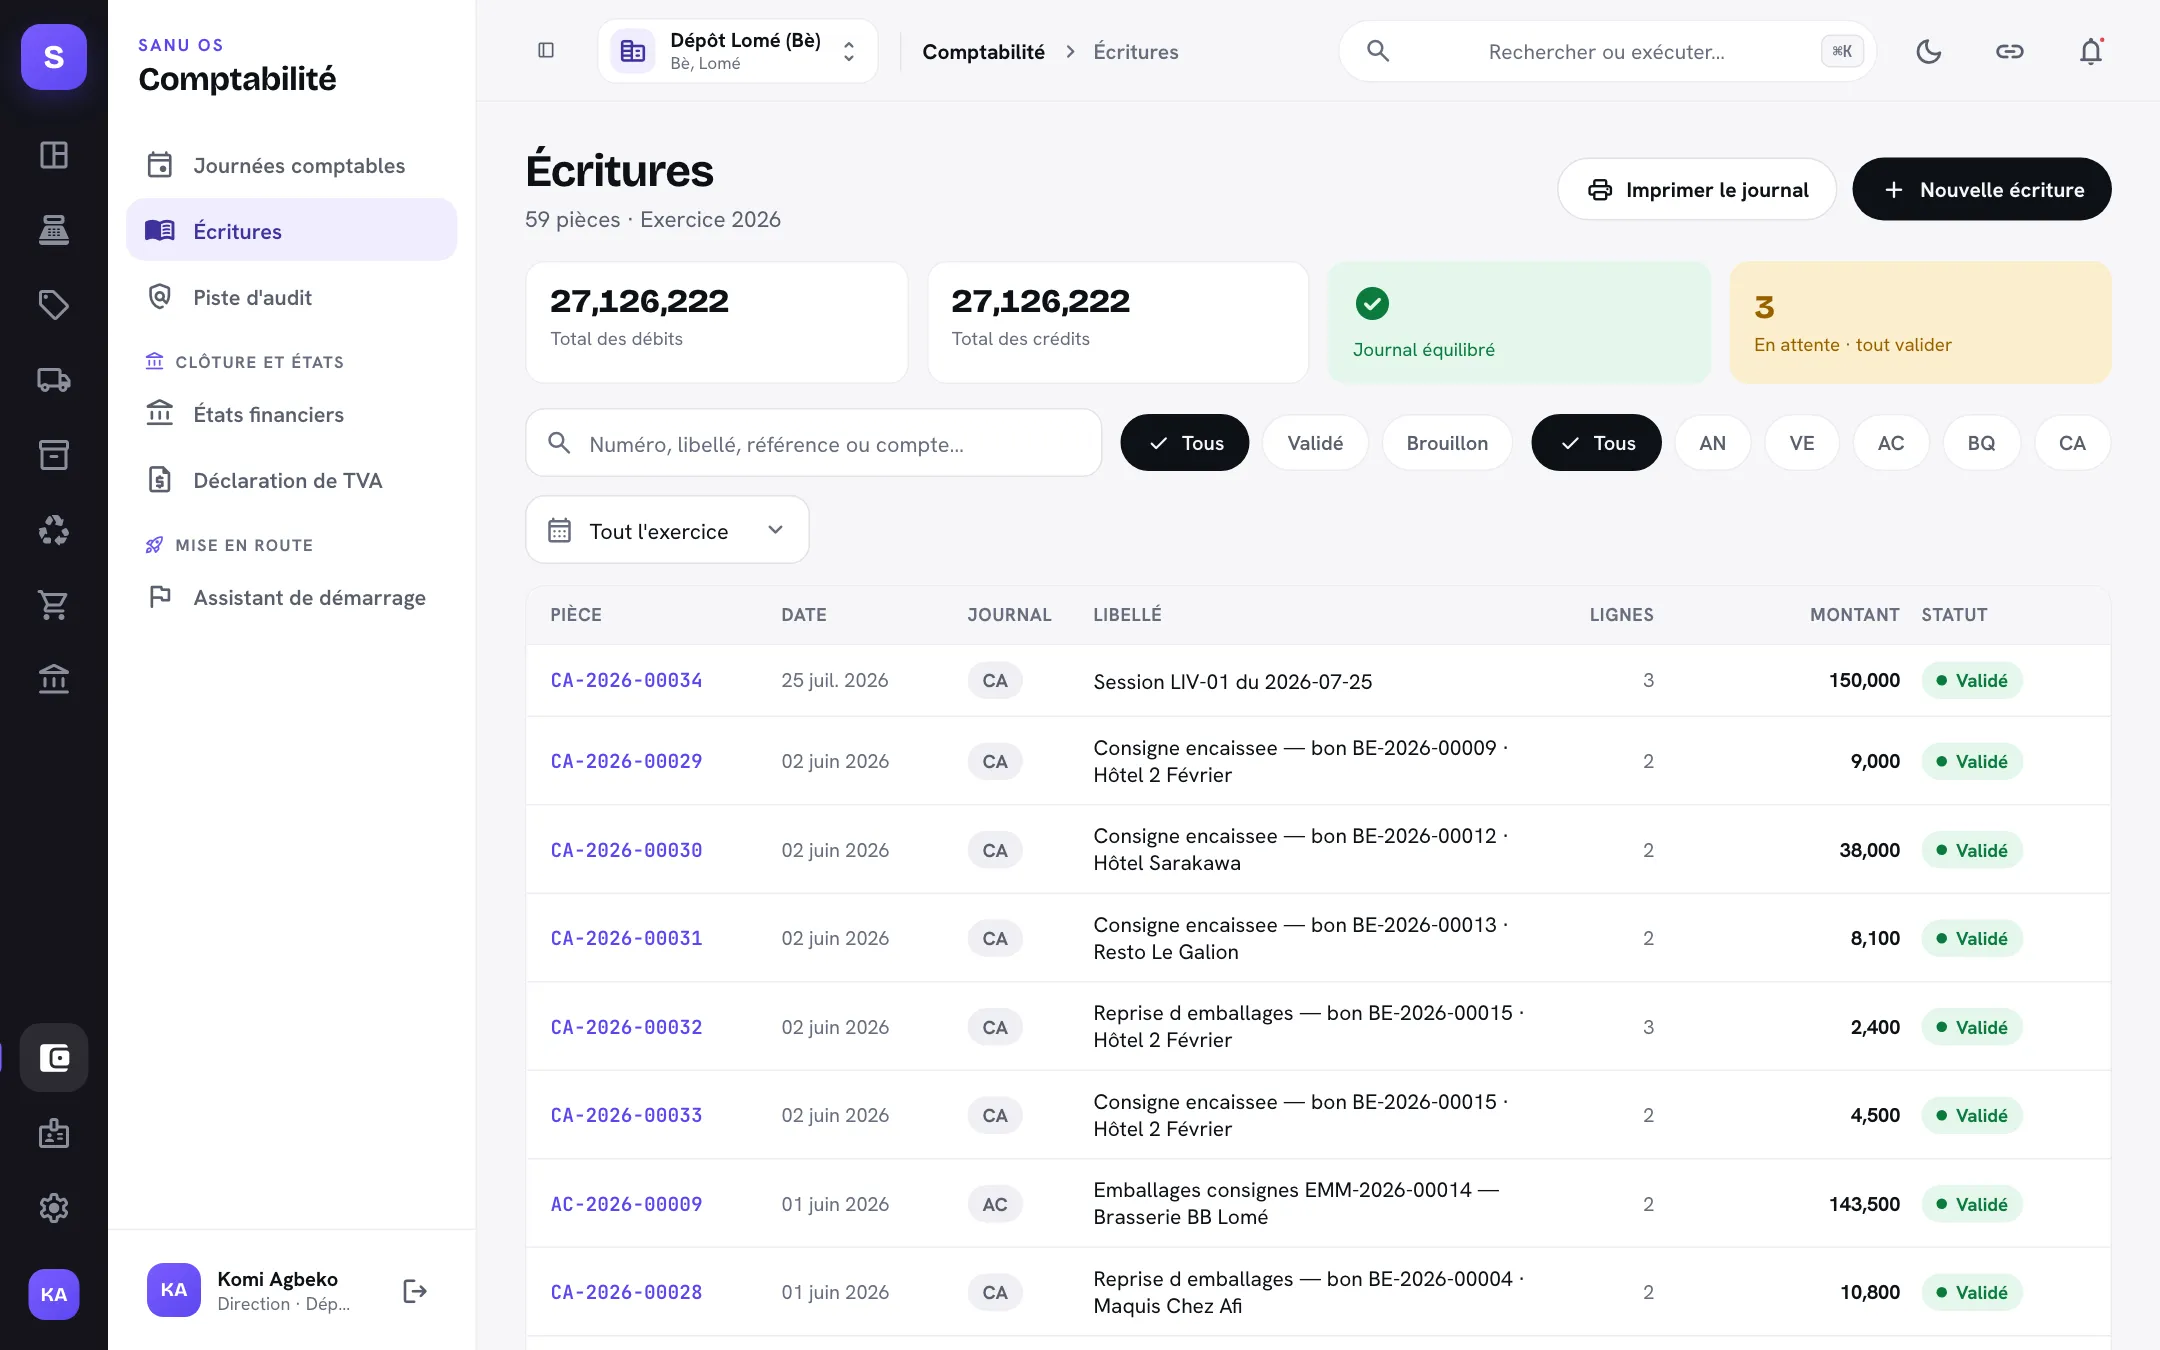
| Filtre | Ce qu'il isole |
|---|---|
| Validées | Les écritures arrêtées et numérotées, celles qui entrent dans les états. |
| Brouillons | Les écritures qui attendent une imputation ou une validation, chacune avec sa raison. |
| Signalées | Les écritures dont le document a changé depuis leur comptabilisation, ou dont le contenu a été altéré. |
| Journal | AN, VE, AC, CA, BQ, OD ou CL. |
| Mois | Seuls les mois qui portent des écritures sont proposés, avec leur nombre. |
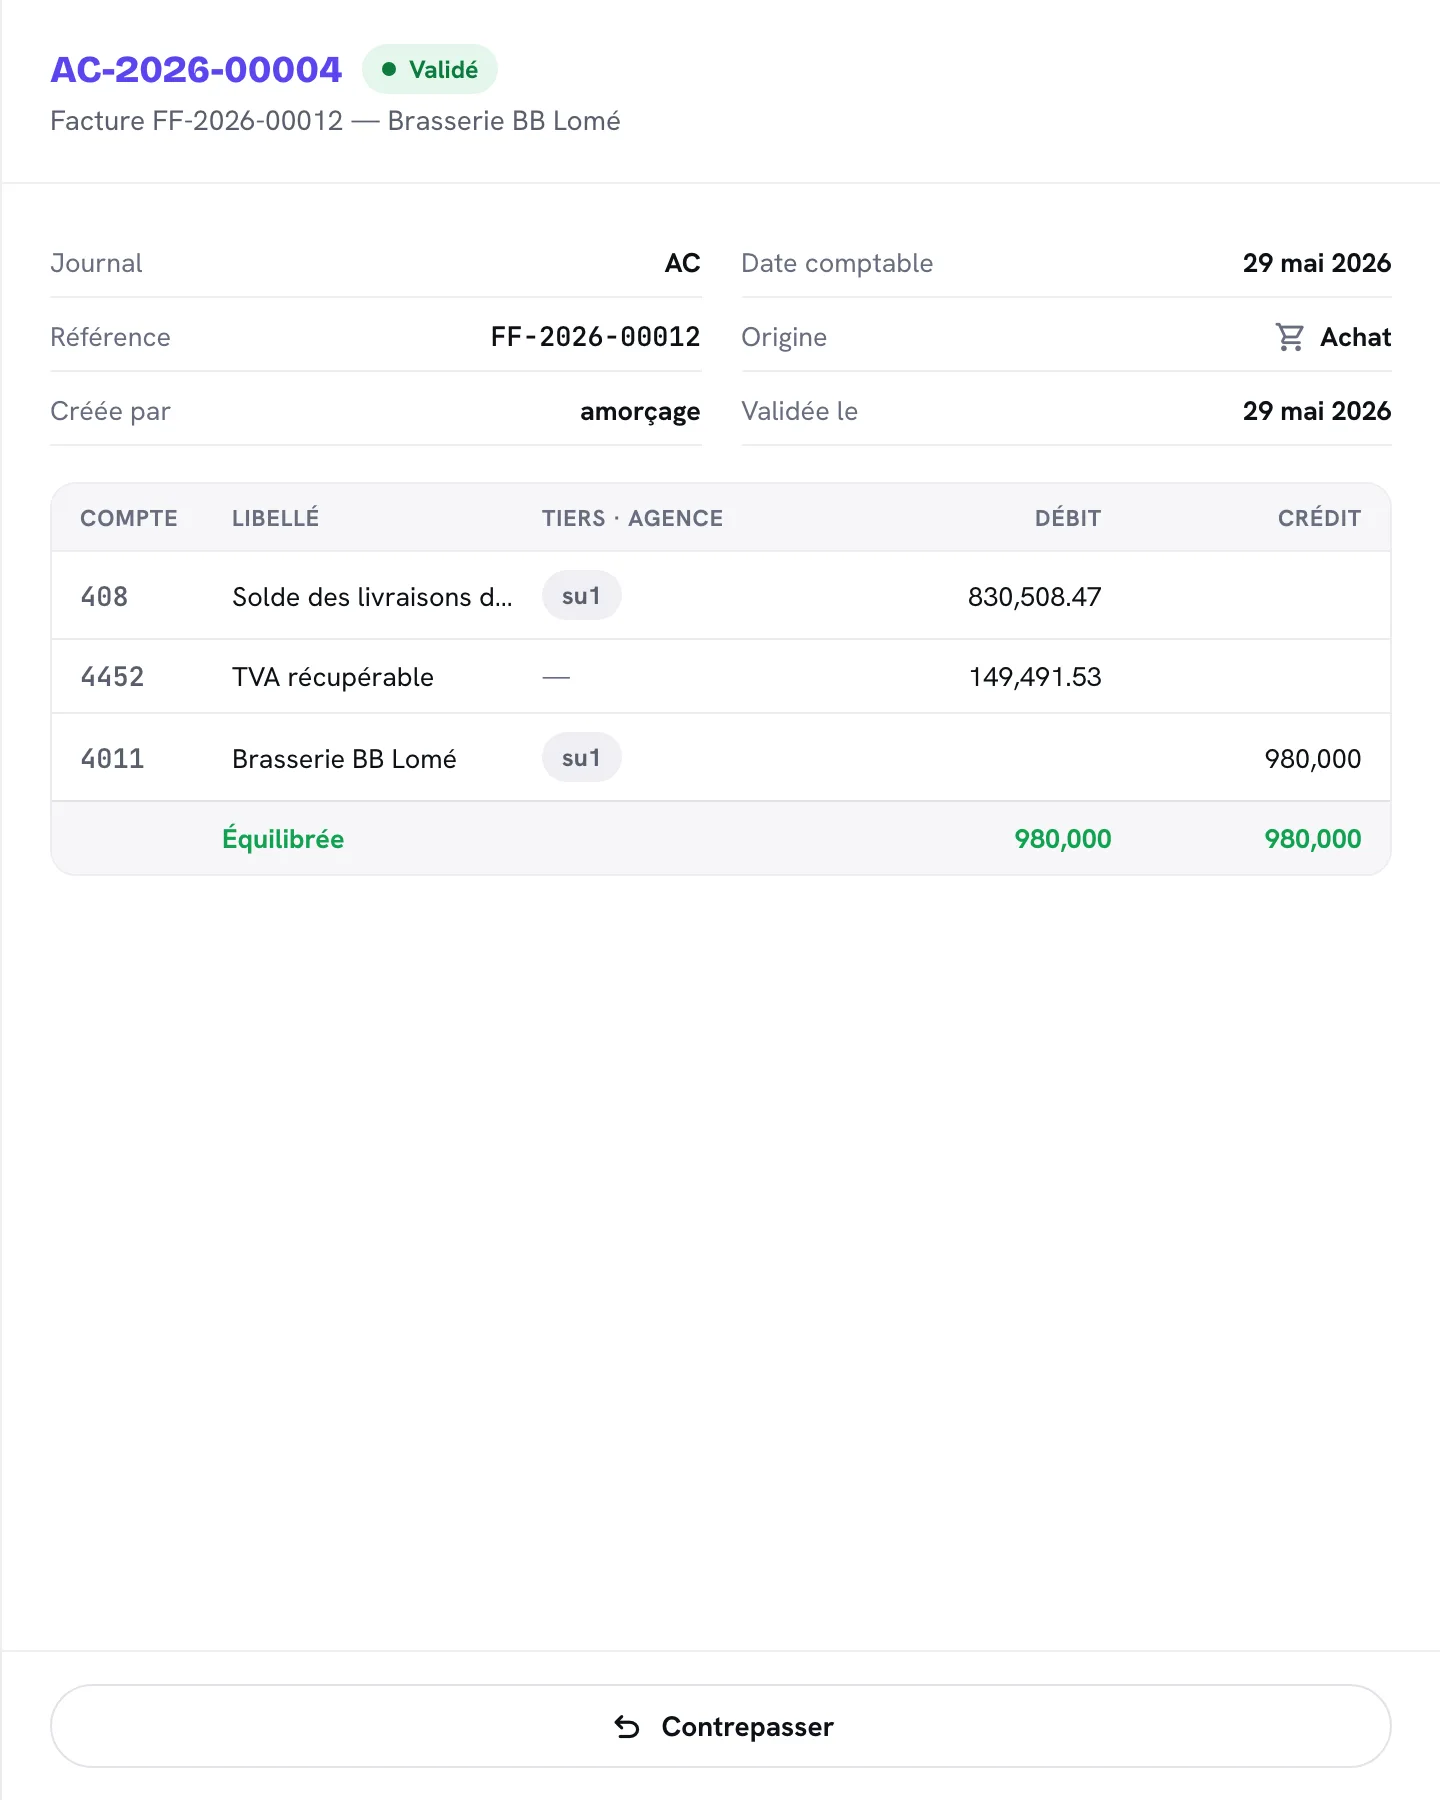
Ouvrez une écriture pour lire ses lignes, compte par compte, avec le tiers et l'agence de chaque ligne, le lien vers la pièce d'origine et, pour une écriture validée, le bouton Contrepasser. Une écriture validée n'a ni bouton Modifier ni bouton Supprimer, quel que soit le profil.
| Statut | Signification |
|---|---|
| Brouillon | L'écriture existe, elle est équilibrée et tracée, mais une ligne attend son compte (471 Comptes d'attente) ou son tiers, ou elle a été saisie à la main et pas encore validée. Elle n'a pas de numéro et n'entre pas dans les états. |
| Validée | L'écriture est arrêtée et porte son numéro, CA-2026-00042. Elle ne se modifie jamais. |
Le code que la consultation demande :
| Geste | Code |
|---|---|
| Voir les écritures comptables de la société | accounting.entry.view |
Rien à valider après un document
Le comptable ne valide pas ce qu'un document a déjà validé. Une session fermée, une réception, une facture fournisseur ou un mouvement de coffre produisent une écriture déjà validée ; seules les anomalies restent en brouillon, avec leur raison affichée sur la ligne.
D'où viennent les écritures
Chaque document produit son écriture au moment où il devient définitif, dans le journal qui lui correspond. Aucune vente, aucun achat, aucun mouvement d'argent n'est ressaisi.
| Ce qui se passe dans un module | Quand l'écriture apparaît | Ce qu'elle porte |
|---|---|---|
| Une session de caisse est fermée | À la fermeture, datée du jour d'ouverture de la session | Le tiroir, la banque pour la carte et les clients à crédit au débit ; les ventes hors taxe et la TVA collectée au crédit ; les remises en 7019. Une écriture par session, jamais par ticket. |
| Un retour de marchandise est remboursé ou porté en avoir | Le jour du retour | Les ventes et la TVA en moins ; l'argent qui sort du tiroir, ou l'avoir à valoir du client. |
| Un bon d'emballage est réglé | Au règlement de chaque volet | La caution encaissée ou remboursée, en 4194, hors chiffre d'affaires et hors TVA ; deux écritures pour un bon à deux volets. |
| Un mouvement de caisse hors vente est validé | À la validation | Le motif décide de la contrepartie : une avance à un membre va en 421. |
| Une réception fournisseur est validée | À la validation | L'achat hors taxe en charge, avec l'agence de l'entrepôt livré, contre 408 Fournisseurs, factures non parvenues. Aucune TVA. |
| Une facture fournisseur est validée | À la validation | Le 408 soldé, la TVA déductible en 4452, la dette exigible en 4011 avec le fournisseur. |
| Un mouvement de coffre ou de banque est confirmé | À la confirmation | Les deux contenants, ou le contenant et la facture réglée. Un transfert entre deux coffres fait une seule écriture. |
| Un inventaire physique est validé | À la validation, en brouillon | La variation de stock. |
| La déclaration de TVA est préparée, puis réglée | À chaque geste | Le solde de TVA, puis son paiement. |
| L'exercice est clôturé | À la clôture | Les dotations aux amortissements, le résultat, les à-nouveaux. |
Une facture client ne produit aucune écriture : c'est le papier d'une vente déjà passée en caisse, et la vente à crédit s'écrit à la fermeture de la session par le moyen « compte client », qui débite 4111 au nom de l'acheteur. Les transferts entre entrepôts, les casses, les régularisations et les mises en quarantaine n'écrivent rien non plus : en inventaire intermittent, seul l'inventaire physique constate la variation de stock. L'écart de caisse constaté au comptage d'une session reste au point de vente, dans la validation des écarts.
Les trois gestes du comptable
Quand chaque module fait son travail, il reste trois gestes, et rien d'autre.
- Imprimer les documents comptables : le livre-journal depuis cette page, le grand livre et la balance depuis les États comptables.
- Aller payer la TVA et les impôts, avec les documents de la page TVA.
- Revenir écrire ces paiements, avec les bons comptes et l'origine de l'argent.
Il n'y a ni file d'attente à valider, ni documents oubliés à rattraper. Ce qui demande l'attention est écrit sur la pièce concernée : un brouillon porte sa raison, une écriture dont le document a changé porte l'étiquette « document modifié » et montre ce qui a changé, avec la contrepassation à portée.
Écrire à la main
Le bouton Nouvelle écriture n'apparaît qu'aux personnes autorisées à saisir des écritures comptables pour toute la société. La saisie demande un journal, une date, un libellé et des lignes ; le bouton Valider reste gris tant que les débits n'égalent pas les crédits, tant qu'il manque le libellé, et une ligne sur un compte de client ou de fournisseur sans tiers est signalée pendant la saisie. Une ligne de charge ou de produit sans agence est signalée sans être refusée.
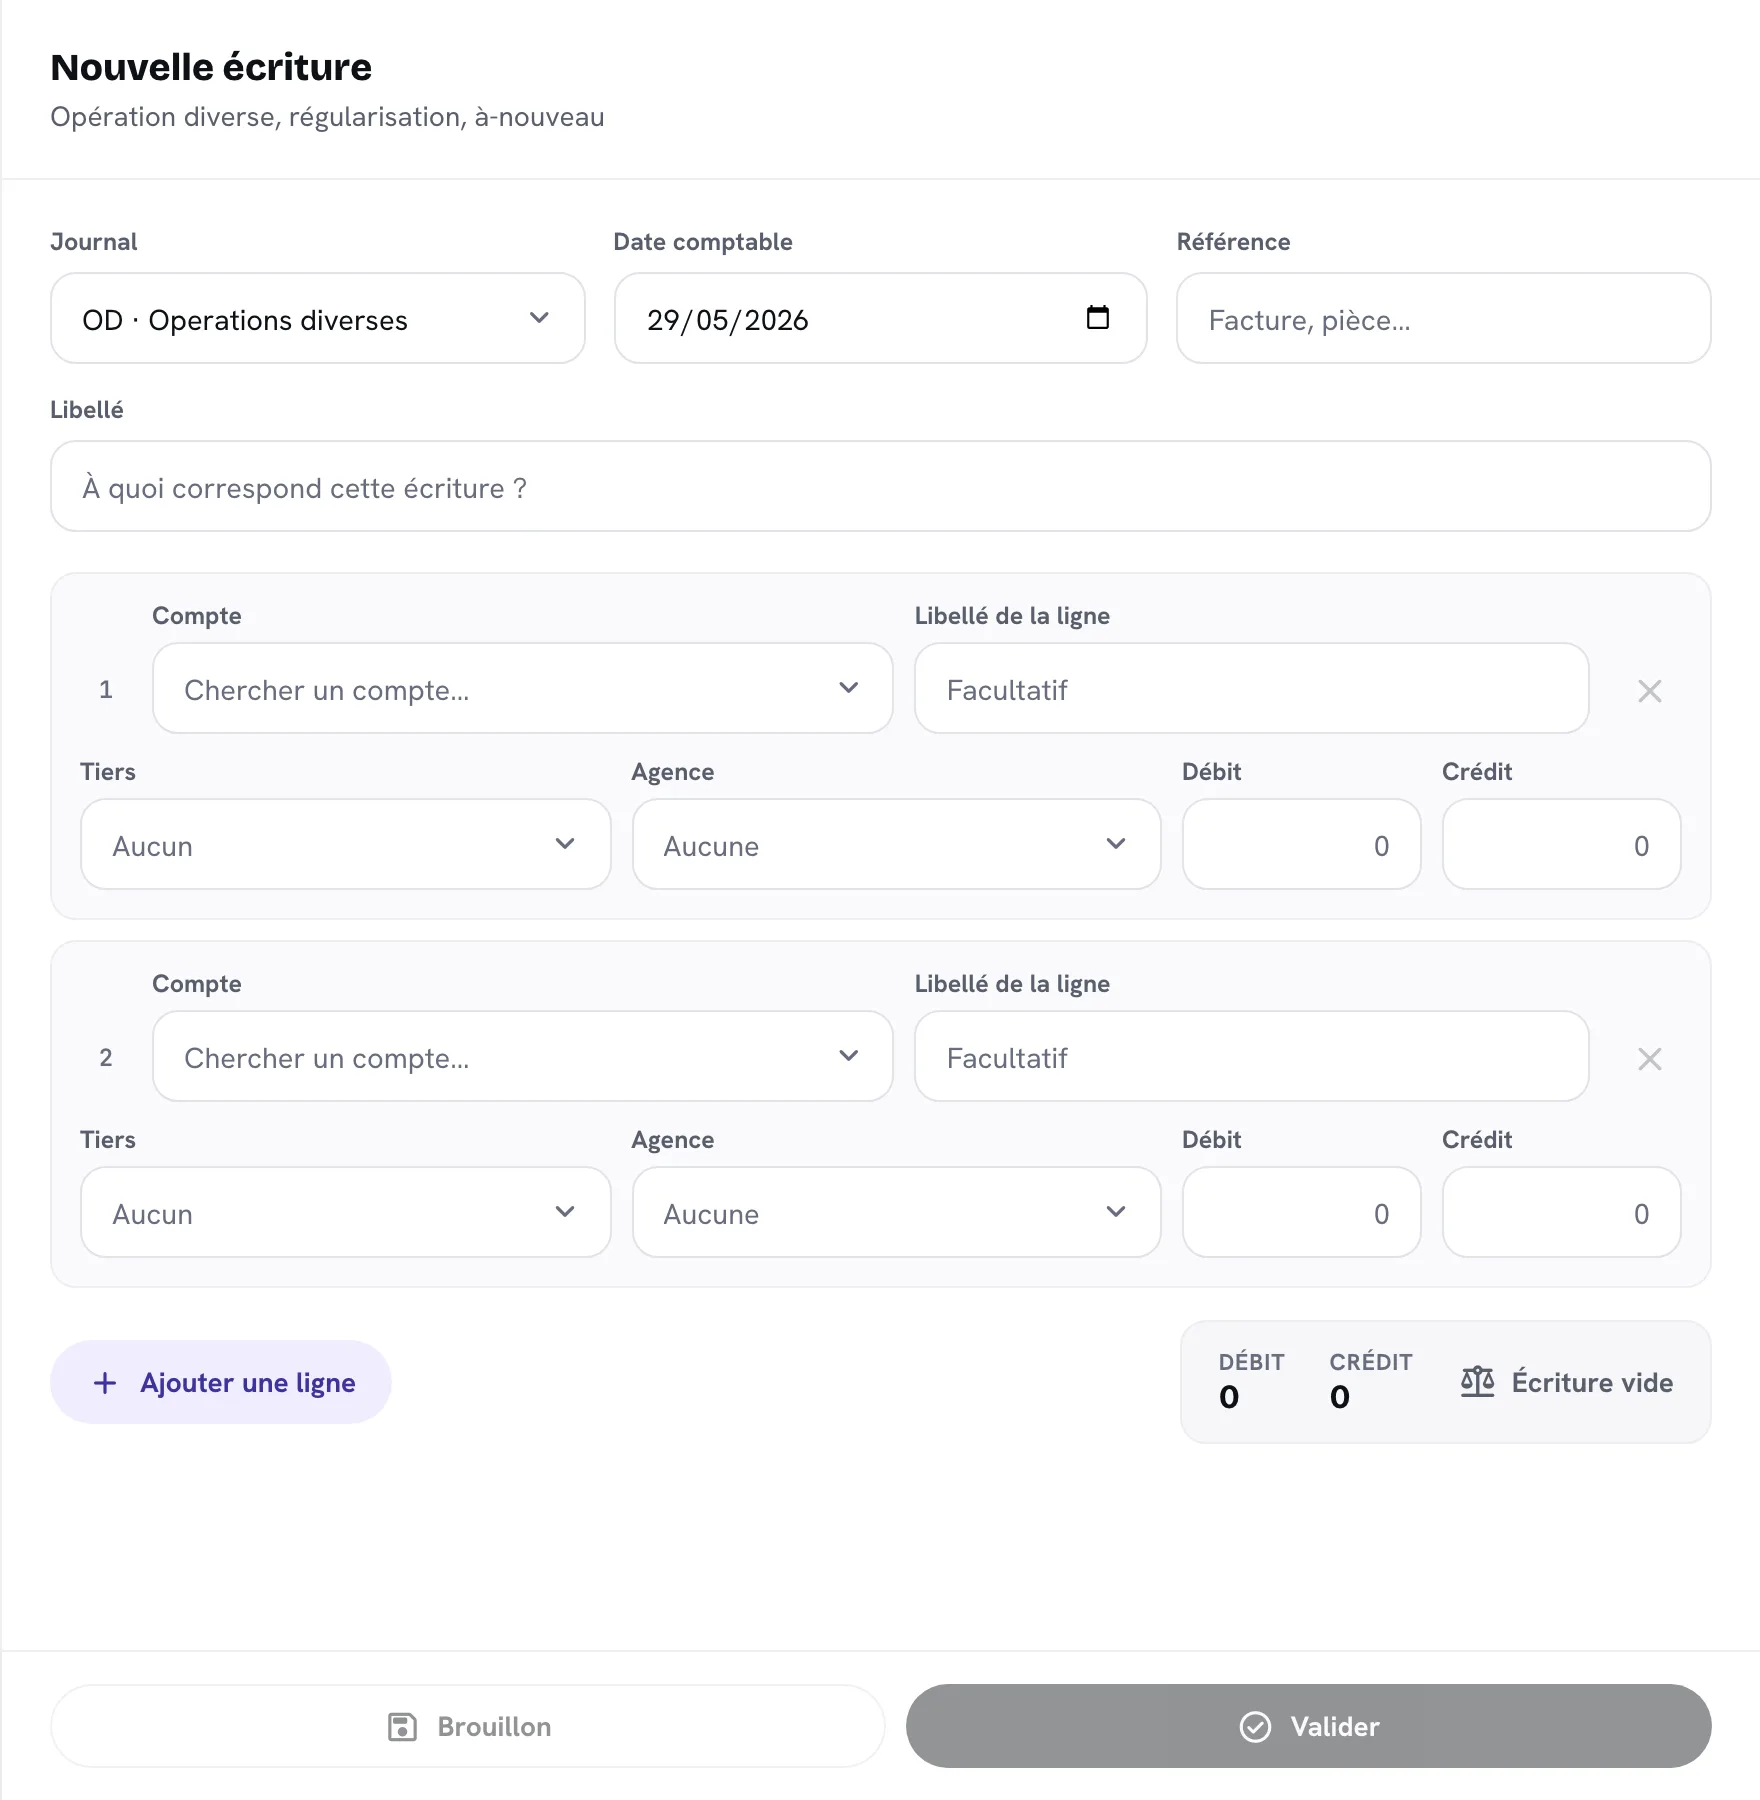
Trois cas de saisie manuelle sont ordinaires : une opération diverse (salaires, régularisation, écart de caisse que la direction a décidé de passer en comptabilité), le règlement de la TVA et des impôts, et la journée papier d'un jour sans réseau, qui se commence depuis les Journées comptables et arrive ici avec la date verrouillée et la marque « reprise papier ».
Le code que la saisie manuelle demande :
| Geste | Code |
|---|---|
| Écrire une écriture à la main | accounting.entry.manage, sensible |
La saisie n'est pas un rattrapage
Une session de caisse, une réception ou un mouvement de coffre ne se ressaisissent jamais à la main : leur écriture existe déjà, ou existera dès que le document sera validé dans son module. Ressaisir doublerait le chiffre.
Corriger
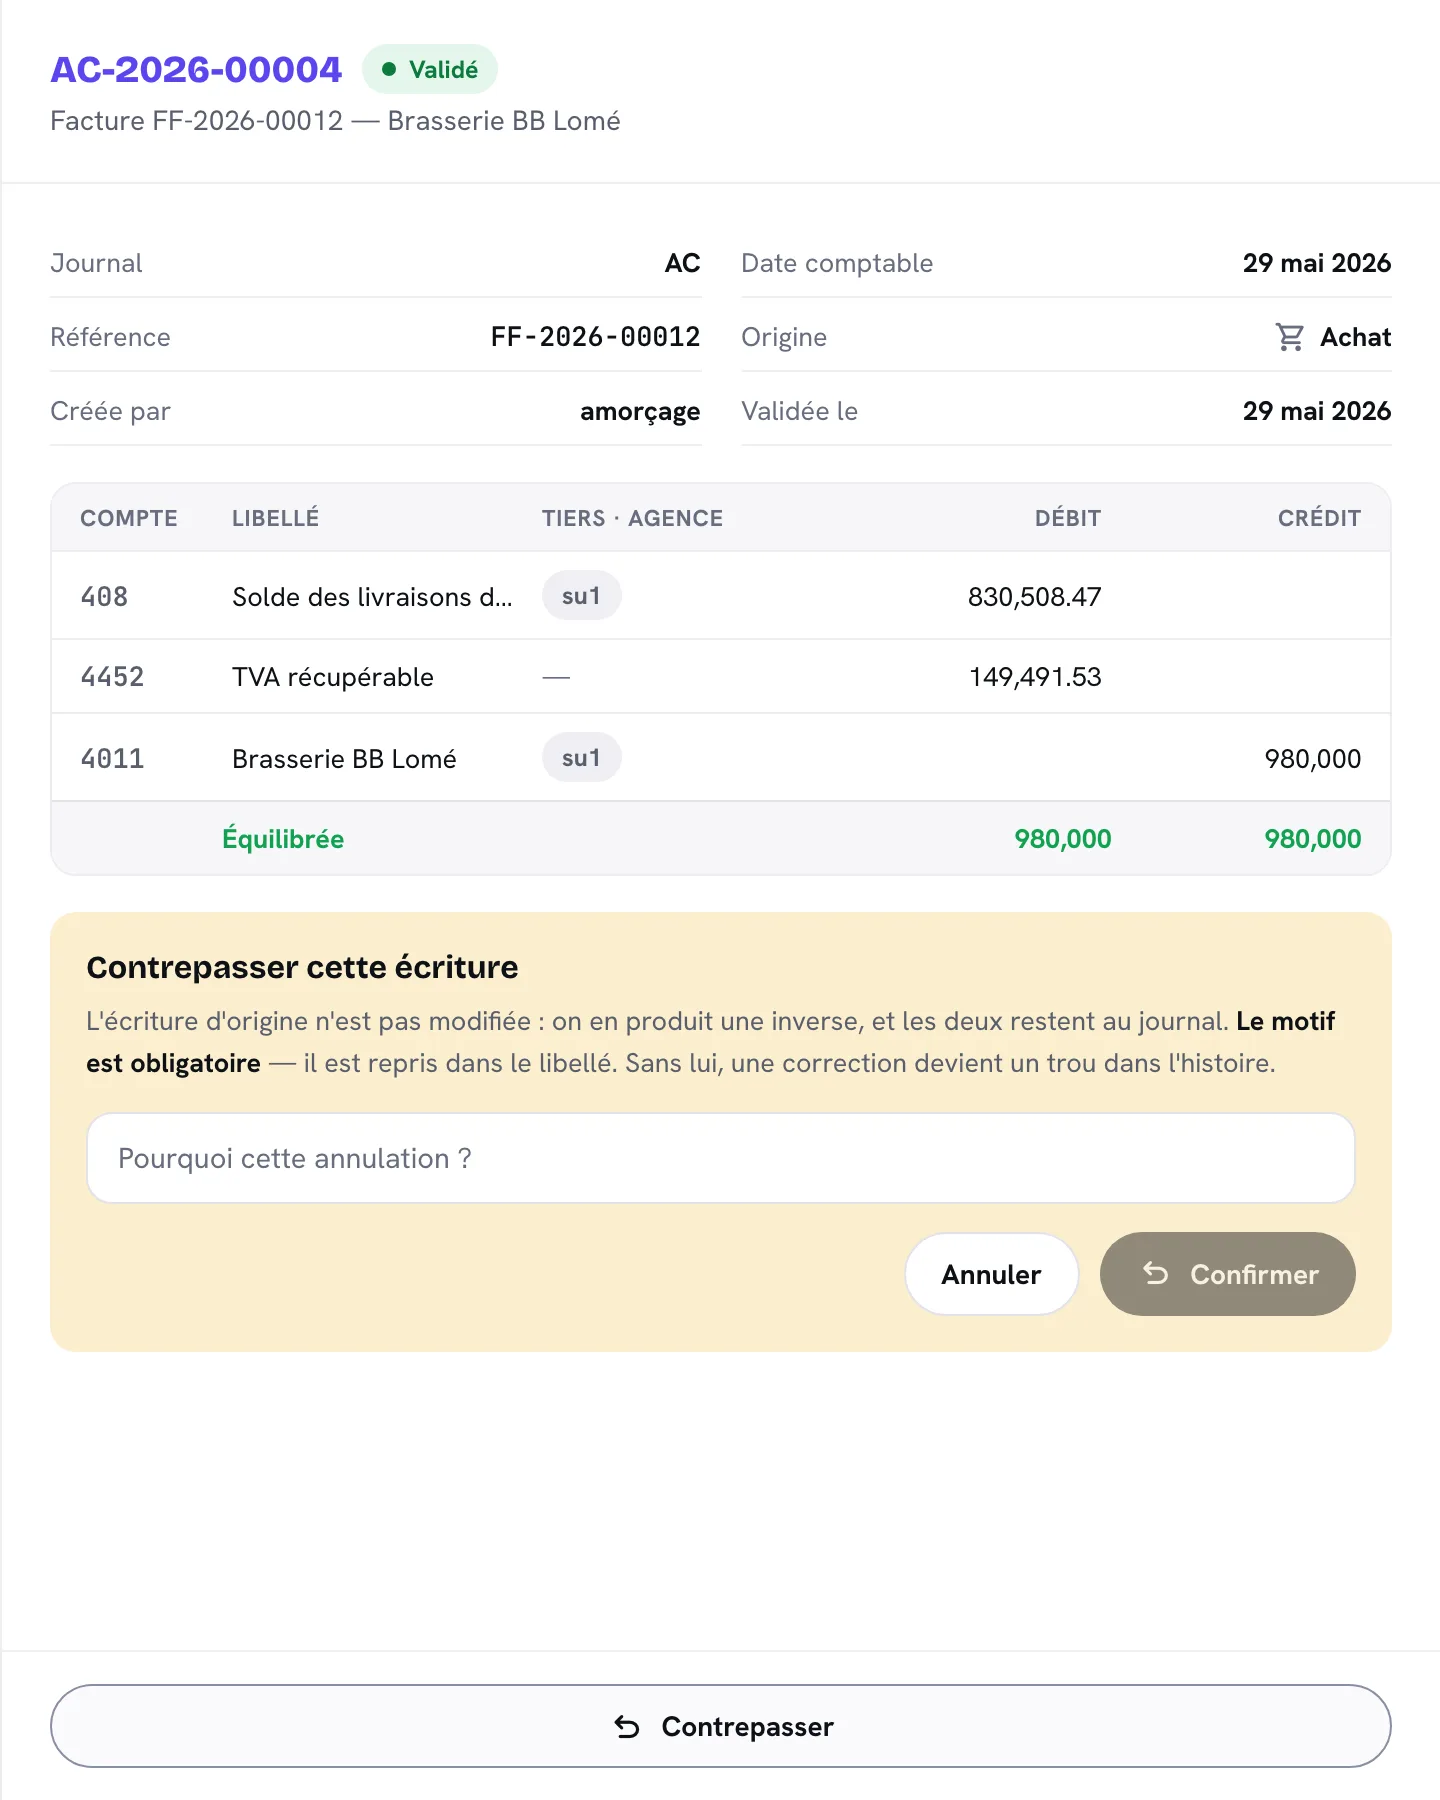
Une écriture en brouillon se modifie librement. Une écriture validée ne se modifie jamais : on la contrepasse. Le bouton ouvre une feuille qui exige un motif, sans lequel rien ne se passe, puis produit une écriture inverse, étiquetée Contrepassation, tandis que l'écriture d'origine reste au journal, marquée Contrepassée ; chacune porte le lien vers l'autre. La contrepassation est datée de la date d'origine si la période est ouverte, du jour si elle est close. Elle demande le droit de saisir des écritures comptables, que contiennent les modèles Direction et Comptable.
Un retour de marchandise n'est pas une correction : la vente a eu lieu, le client a rendu ensuite. Il se traite par un avoir depuis la facturation, jamais par contrepassation.
Le code que la correction demande :
| Geste | Code |
|---|---|
| Contrepasser une écriture validée | accounting.entry.manage, sensible |
Les journaux et les comptes
La comptabilité est tenue en partie double : toute écriture a au moins une ligne au débit et une au crédit, et le total des débits égale exactement le total des crédits, au micro-franc, sans aucune ligne d'arrondi. Chaque écriture appartient à l'un des sept journaux.
| Journal | Ce qu'il enregistre |
|---|---|
AN À-nouveaux |
Le bilan d'ouverture produit par l'assistant de démarrage, les parcs d'emballages à l'installation, les reports d'un exercice à l'autre |
VE Ventes |
Les écritures de vente hors caisse |
AC Achats |
Les réceptions, les factures fournisseur, la consigne versée à la brasserie |
CA Caisse |
Les sessions de caisse, les avoirs, les bons d'emballage, les mouvements de caisse et de coffre |
BQ Banque |
Les mouvements bancaires et les commissions de la banque, les échéances d'emprunt, le règlement de la TVA |
OD Opérations diverses |
La saisie manuelle, la déclaration de TVA, l'inventaire physique, la prescription et la compensation de caution |
CL Clôture |
Les dotations et l'écriture de résultat de fin d'exercice |
Le plan de comptes est le SYSCOHADA révisé, embarqué en entier ; on n'y crée pas de compte, on active ceux dont on a besoin dans Paramètres › Comptabilité, ce qui suppose de détenir le droit de gérer les paramètres comptables de la société. Les comptes que l'on croise le plus souvent : le tiroir d'une caisse et le coffre général d'une agence sont des sous-comptes de la caisse de l'agence (5722 tiroir de POS-01, 5721 Coffre Général · Dépôt Lomé (Bè)), la banque est en 5211 ; les clients en 4111, les fournisseurs en 4011, les réceptions non facturées en 408 ; les cautions en 4194 côté clients et 4094 côté brasserie ; la TVA collectée en 4431 et déductible en 4452 ; les ventes en 701, les remises en 7019, les achats en 601.
Le code que l'activation d'un compte demande :
| Geste | Code |
|---|---|
| Activer un compte du plan comptable | settings.accounting.manage |
Exemple : l'écriture d'une session de caisse
Adjo Mensah ferme la session de POS-01 à Dépôt Lomé (Bè) : CFA 118 000 encaissés en espèces, sans remise, tout au taux de 18 %. À la fermeture, le journal CA reçoit une écriture validée, dont le numéro figure sur le rapport Z, à l'écran de la session.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
5722 |
Tiroir de POS-01 · Dépôt Lomé (Bè) | 118 000 | |
701 |
Ventes de marchandises, Dépôt Lomé (Bè) | 100 000 | |
4431 |
État, TVA facturée sur ventes | 18 000 | |
| Totaux | 118 000 | 118 000 |
Le hors-taxe est obtenu en divisant le TTC par 1,18, et la TVA par soustraction, jamais en multipliant le hors-taxe par le taux : l'écriture tombe juste par construction. Si Adjo Mensah a compté CFA 117 500 dans le tiroir, l'écart de CFA 500 n'est pas ici : il attend son arbitrage dans la validation des écarts du point de vente.
Les états et les documents
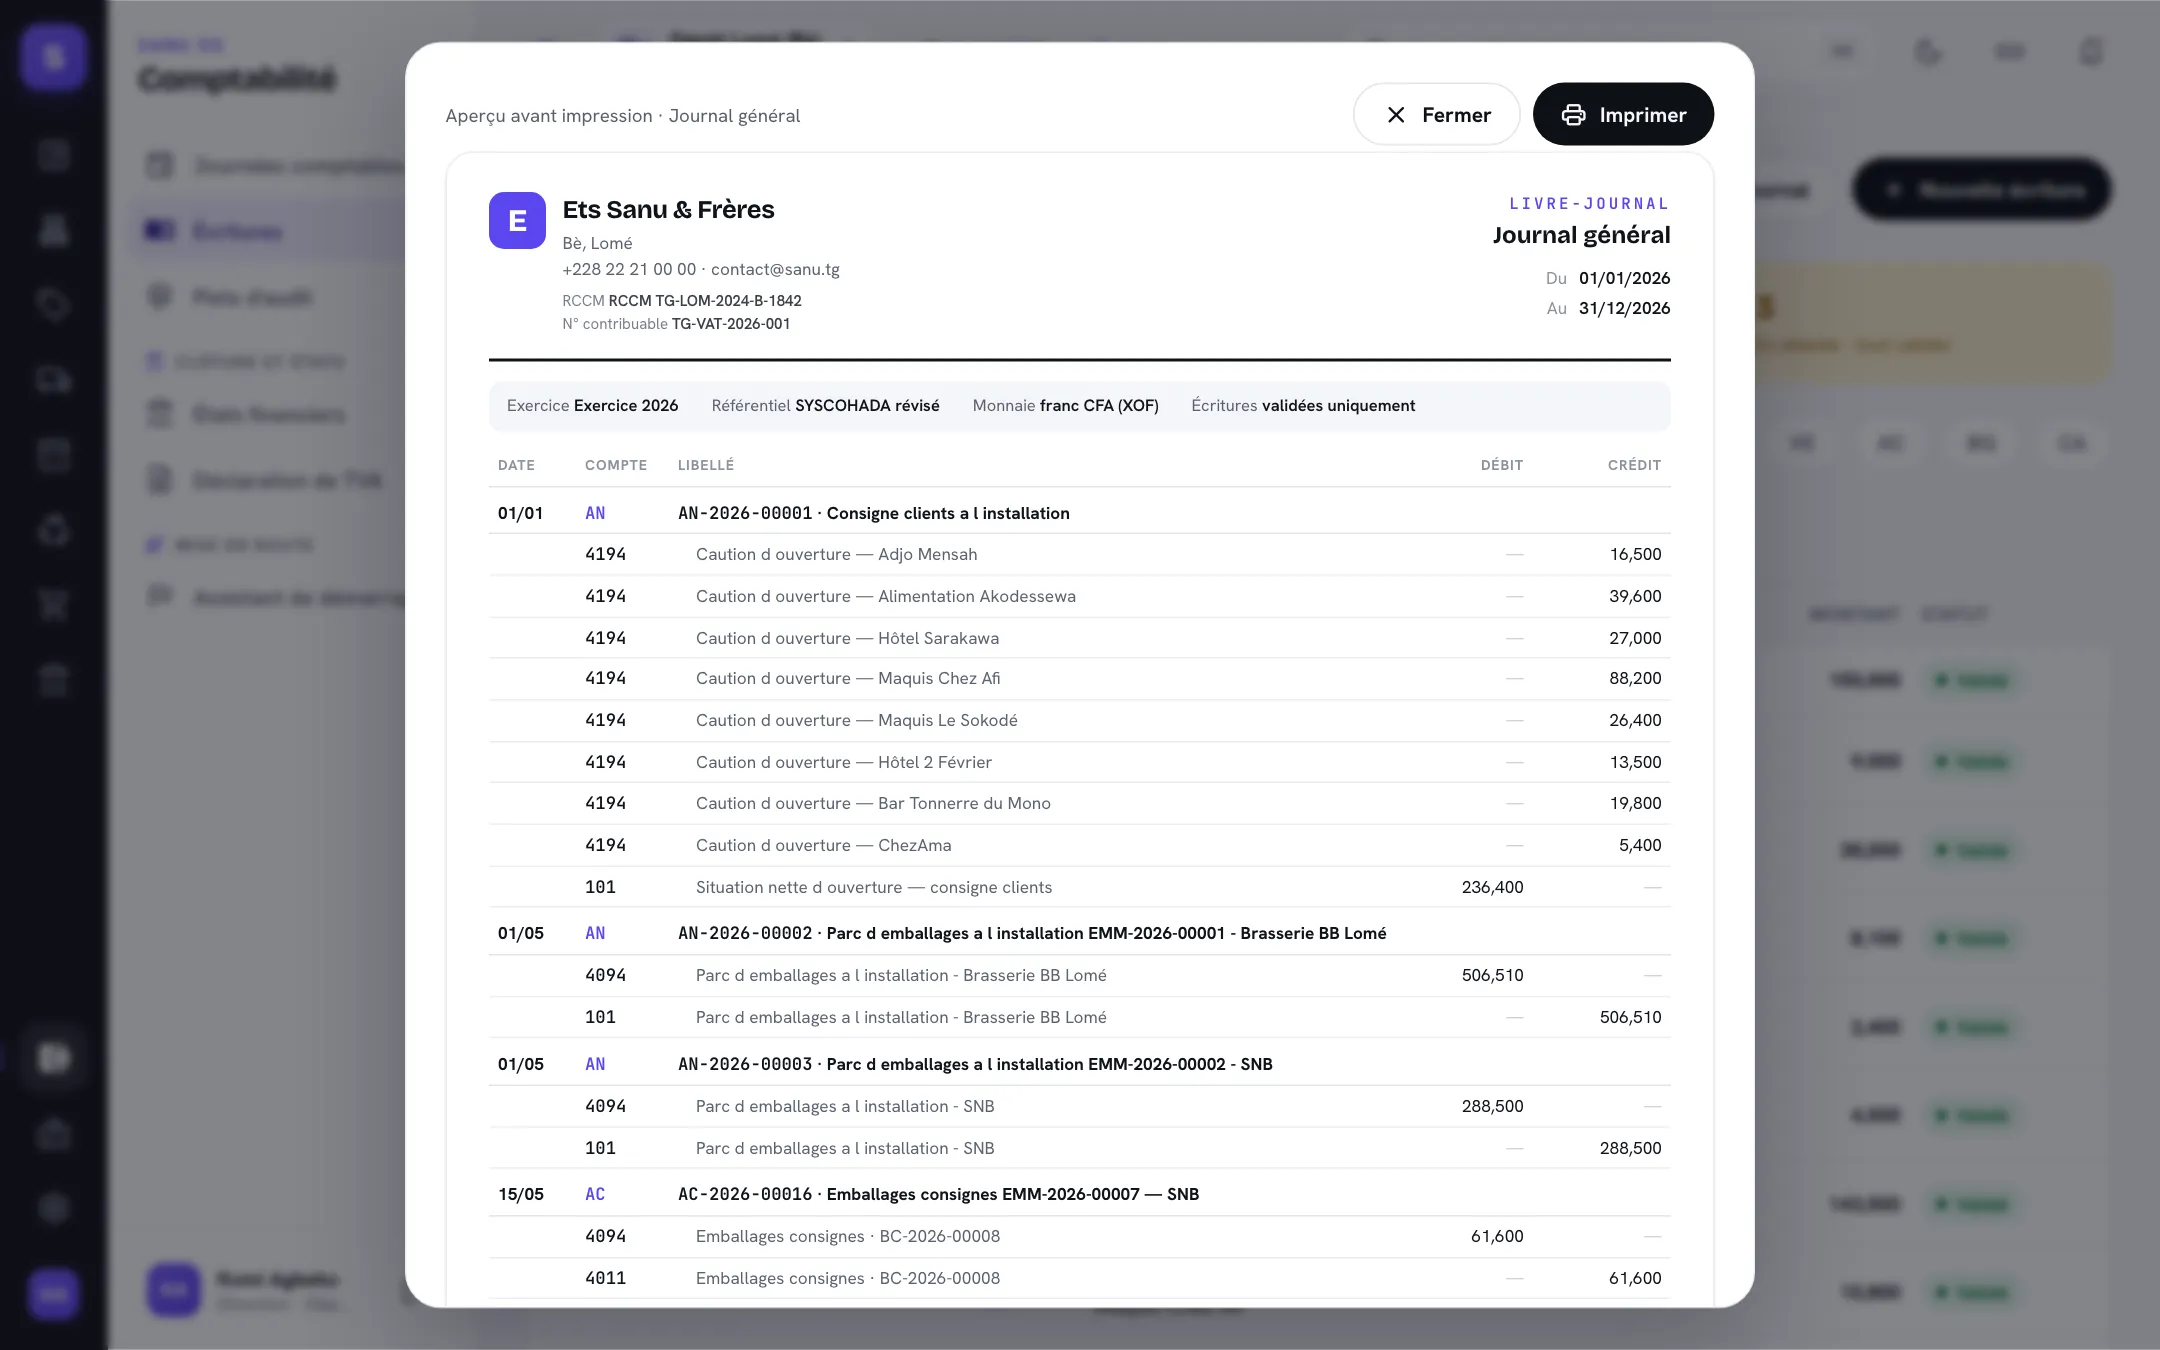
Le bouton Imprimer le journal ouvre l'aperçu du livre-journal, avec l'identité légale de la société, la période, le référentiel et la monnaie ; la boîte d'impression ne s'ouvre que depuis cet aperçu. Un filtre de journal ou d'agence, ou l'inclusion des brouillons, est annoncé par un bandeau sur le document. Les autres états vivent dans Comptabilité › États comptables, qui s'ouvre aux personnes autorisées à voir les états financiers de la société.
| État | Ce qu'il donne |
|---|---|
| Balance générale | Tous les comptes mouvementés, débit, crédit et solde, groupés par classe, le contrôle d'équilibre en tête ; les brouillons exclus par défaut |
| Grand livre | Un compte, ses écritures dans l'ordre des dates et son solde progressif, parti du report à nouveau ; imprimé, tous les comptes |
| Balance auxiliaire | Les clients et les fournisseurs un par un, avec le contrôle que leur somme égale la balance |
| Balance âgée | Ce que chaque tiers doit ou est dû, par retard depuis l'échéance, et qui relancer |
| Bilan et compte de résultat | La situation et le résultat par soldes intermédiaires, avec les réserves écrites sur le document |
| Flux de trésorerie | D'où vient et où va l'argent, hors virements internes |
Le code que ces états demandent :
| Geste | Code |
|---|---|
| Ouvrir les états comptables | accounting.statement.view |